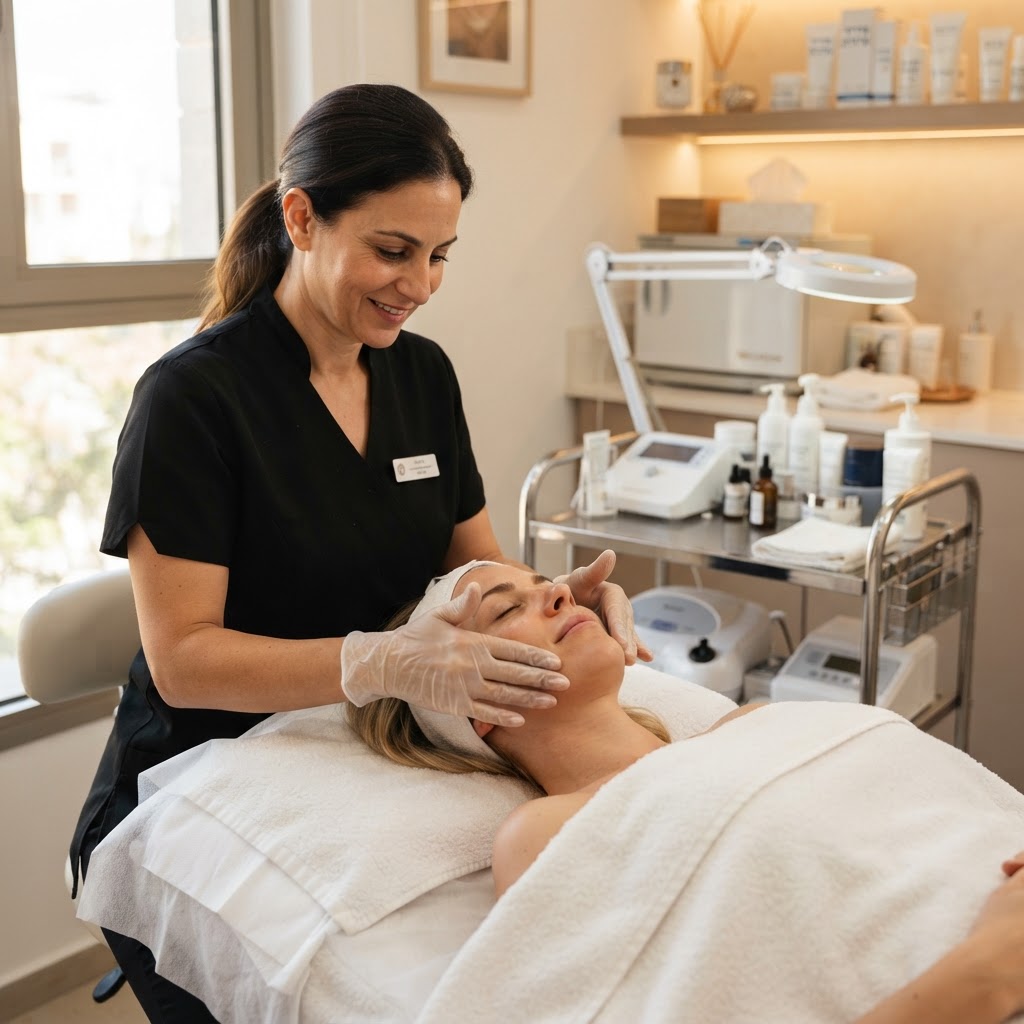
טיפול פנים שגרם לגירוי חריג, כוויה בעקבות שימוש במכשיר קוסמטי או לקוחה שהחליקה בקליניקה – אלה רק חלק מהמצבים שעלולים להוביל לתביעה נגד קוסמטיקאית. גם כאשר העבודה מתבצעת במקצועיות, בזהירות ובהתאם להנחיות, לא תמיד אפשר למנוע כל תקלה או תגובה בלתי צפויה.
ביטוח לקוסמטיקאיות נועד לספק הגנה כלכלית מפני סיכונים הקשורים לעבודה בקליניקה, לטיפולים הקוסמטיים ולפעילות העסקית. אבל האם כל קוסמטיקאית זקוקה לביטוח? מה ההבדל בין אחריות מקצועית לביטוח צד ג', האם טיפולי לייזר מכוסים וכמה עולה פוליסה? במדריך הבא נענה על השאלות החשובות ונציג את הדברים שכדאי לבדוק לפני שרוכשים ביטוח.
מה זה ביטוח לקוסמטיקאיות ולמה הוא חשוב?
ביטוח לקוסמטיקאיות הוא שם כולל לכיסויים ביטוחיים המותאמים לסיכונים הכרוכים במתן טיפולים קוסמטיים ובהפעלת קליניקה.
קוסמטיקאית עובדת במגע ישיר עם עור הפנים והגוף, משתמשת בתכשירים ולעיתים גם במכשור חשמלי או בטכנולוגיות מתקדמות. אף שטיפולים רבים נחשבים לשגרתיים, הם עדיין עלולים לגרום לתופעות לא רצויות.
לדוגמה, לקוחה שמגיעה לטיפול פילינג עלולה לפתח תגובה חריגה בעור. במקרה אחר, טיפול באמצעות מכשור עלול להוביל לכוויה או לפגיעה אחרת. אם הלקוחה טוענת שהנזק נגרם כתוצאה מרשלנות מקצועית, היא עשויה להגיש תביעה ולדרוש פיצוי.
במקרים כאלה, ביטוח אחריות מקצועית לקוסמטיקאיות עשוי לכסות את החבות המשפטית ואת הוצאות ההגנה, בהתאם לתנאי הפוליסה.
מעבר להגנה מפני תביעות, ניתן לשלב בביטוח גם כיסויים לרכוש, לציוד ולאחריות כלפי מבקרים בקליניקה.
אילו סוגי ביטוח קוסמטיקאית צריכה?
לא כל הקוסמטיקאיות מבצעות את אותם טיפולים או עובדות באותה סביבת עבודה. יש מי שמתמקדות בטיפולי פנים בסיסיים, אחרות משתמשות במכשור מתקדם, ויש קוסמטיקאיות שמפעילות קליניקה עם מספר עובדות.
לכן, חשוב להכיר את סוגי הביטוח המרכזיים ולבחון אילו מהם מתאימים לפעילות.
ביטוח אחריות מקצועית לקוסמטיקאיות
זהו אחד הכיסויים החשובים ביותר בתחום הקוסמטיקה.
ביטוח אחריות מקצועית נועד לספק הגנה מפני תביעות הנובעות מרשלנות, טעויות או מחדלים מקצועיים במסגרת טיפולים מכוסים.
לדוגמה, קוסמטיקאית שביצעה טיפול באמצעות תכשיר פעיל עלולה להתמודד עם תביעה אם הלקוחה טוענת שהטיפול גרם לה לנזק בעור עקב שימוש לא מתאים בחומר.
גם כאשר הקוסמטיקאית משוכנעת שפעלה כראוי, ההתמודדות עם תביעה עשויה להיות יקרה ומורכבת.
הכיסוי עשוי לכלול פיצויים שהמבוטחת חייבת לשלם והוצאות משפטיות, בהתאם לתנאי הפוליסה, לגבולות האחריות ולחריגים.
ביטוח צד ג' לקוסמטיקאיות
ביטוח צד ג' מתייחס לאחריות החוקית של העסק בגין נזקי גוף או רכוש שנגרמו לצדדים שלישיים, בהתאם לתנאי הפוליסה.
לדוגמה, לקוחה שמגיעה לקליניקה, מועדת על כבל חשמלי ונפצעת עשויה לטעון שהמקום לא היה בטוח.
זהו אירוע שונה מפגיעה שנגרמה במהלך טיפול קוסמטי עצמו, ולכן חשוב להבין את ההבדל בין שני הכיסויים.
במקרים רבים מומלץ לבחון שילוב בין ביטוח אחריות מקצועית לביטוח צד ג', כדי לתת מענה לסוגים שונים של סיכונים.
ביטוח תכולה וציוד לקליניקה
קליניקה קוסמטית עשויה להכיל מיטות טיפול, מכשירים חשמליים, מכשירי לייזר, ריהוט, מחשבים ומלאי של תכשירים.
נזק שנגרם לציוד בעקבות אירוע מכוסה, כגון שריפה או פריצה, עלול להוביל להוצאה משמעותית.
ביטוח תכולה נועד לספק כיסוי לרכוש העסק בהתאם לסיכונים שנכללו בפוליסה.
חשוב לבדוק האם מכשור יקר דורש פירוט נפרד, האם קיים כיסוי לשבר מכני או חשמלי, והאם יש מגבלות לגבי מלאי תכשירים.
ביטוח חבות מעבידים
קוסמטיקאית שמעסיקה עובדות בקליניקה צריכה לבחון גם ביטוח חבות מעבידים.
הכיסוי נועד להגן על המעסיקה מפני תביעות של עובדים בגין נזקי גוף הקשורים לעבודתם, כאשר קיימת אחריות חוקית של המעסיקה ובהתאם לתנאי הפוליסה.
לדוגמה, עובדת שנפגעה במהלך שימוש בציוד בקליניקה עשויה לטעון שלא סופקו לה תנאי עבודה בטוחים.
מה מכסה ביטוח אחריות מקצועית לקוסמטיקאיות?
היקף הכיסוי תלוי בסוג הפוליסה ובטיפולים שהוגדרו בה במפורש.
יש פוליסות שמתאימות לטיפולים קוסמטיים בסיסיים, ואחרות מאפשרות לבחון הרחבות לפעילויות נוספות.
בין האירועים שעשויים להיות מכוסים, בהתאם לתנאי הביטוח:
- כוויות או פגיעות בעור שנגרמו לכאורה עקב רשלנות במהלך טיפול מכוסה.
- תגובות חריגות לתכשירים קוסמטיים בעקבות טעות מקצועית.
- נזק שנגרם משימוש לא תקין במכשור שנכלל בפוליסה.
- תביעות הנוגעות לביצוע טיפול בניגוד לסטנדרט המקצועי הנדרש.
- הוצאות הגנה משפטית בגין תביעה מכוסה.
- פיצויים שהמבוטחת חויבה לשלם במסגרת אחריותה המקצועית, בכפוף לגבולות הכיסוי.
חשוב להדגיש שלא כל תגובה שלילית לטיפול מעידה בהכרח על רשלנות מקצועית. לעיתים קיימות תופעות לוואי מוכרות גם כאשר הטיפול בוצע כראוי.
השאלה אם קיימת אחריות משפטית ואם הביטוח מכסה את האירוע נבחנת בהתאם לנסיבות ולתנאי הפוליסה.
האם ביטוח לקוסמטיקאיות מכסה טיפולי לייזר?
זו אחת השאלות החשובות ביותר עבור קוסמטיקאיות שמשתמשות במכשור מתקדם.
טיפולי לייזר, IPL וטכנולוגיות אחרות המבוססות על אנרגיית אור אינם בהכרח נכללים באופן אוטומטי בפוליסת אחריות מקצועית רגילה.
חברות הביטוח עשויות להבחין בין סוגי מכשירים, מטרות הטיפול, הכשרת המטפלת ואופן השימוש בציוד.
לדוגמה, פוליסה שמכסה טיפולי פנים בסיסיים אינה בהכרח מכסה הסרת שיער בלייזר.
לכן, לפני תחילת השימוש במכשיר חדש, חשוב לוודא שהטיפול והמכשור מופיעים בהגדרת הפעילות המבוטחת, ולקבל אישור מתאים מהמבטח.
ומה לגבי טיפולי IPL?
גם טיפולי IPL עשויים לדרוש התייחסות מפורשת בפוליסה.
אין להניח שכיסוי ללייזר כולל בהכרח IPL, או להפך. יש לבדוק את סוג המכשיר, את מטרות השימוש ואת תנאי הכיסוי.
חשוב גם לוודא שהפעילות מתבצעת בהתאם לדרישות הדין, להוראות היצרן ולהכשרה הנדרשת. קיומו של ביטוח אינו מהווה אישור לבצע טיפול שאינו מותר למבצעת.
האם ביטוח לקוסמטיקאיות מכסה מיקרובליידינג ואיפור קבוע?
טיפולי מיקרובליידינג ואיפור קבוע שונים מטיפולי פנים רגילים, משום שהם כוללים החדרת פיגמנט לעור ועשויים להיות כרוכים בסיכונים ייחודיים.
בין הסיכונים האפשריים ניתן למצוא תגובות אלרגיות, זיהומים, צלקות ותוצאות שאינן תואמות את ציפיות הלקוחה.
עם זאת, חוסר שביעות רצון מתוצאה אסתטית אינו בהכרח מקרה שמכוסה בביטוח.
לכן, קוסמטיקאית שמבצעת מיקרובליידינג או איפור קבוע צריכה לוודא שהפעילות מצוינת במפורש בפוליסה.
חשוב לבדוק גם אם הכיסוי חל על תיקונים, טיפולים חוזרים או פעולות נוספות הקשורות לשירות.
האם ביטוח לקוסמטיקאיות מכסה הזרקות בוטוקס וחומצה היאלורונית?
הזרקות בוטוקס וחומצה היאלורונית אינן נחשבות לטיפולים קוסמטיים רגילים, והן כפופות לדינים ולדרישות מקצועיות הנוגעים לביצוע פעולות רפואיות.
בישראל, עצם ההחזקה בפוליסת ביטוח לקוסמטיקאיות אינה מעניקה הרשאה לבצע הזרקות רפואיות.
קוסמטיקאית שאינה מוסמכת ומורשית לפי הדין לבצע פעולה רפואית אינה יכולה להסתמך על ביטוח כדי להכשיר את ביצועה.
כאשר מדובר באיש מקצוע רפואי שמבצע טיפולים אסתטיים במסגרת סמכותו, יש לבחון ביטוח מתאים לפעילות הרפואית הספציפית.
כמה עולה ביטוח לקוסמטיקאיות?
מחיר ביטוח לקוסמטיקאיות משתנה בהתאם לסוג הטיפולים, להיקף הפעילות, למכשור שבו משתמשים ולכיסויים המבוקשים.
אין מחיר אחיד שמתאים לכל קוסמטיקאית.
לדוגמה, קוסמטיקאית עצמאית שמבצעת טיפולי פנים בסיסיים עשויה לשלם פרמיה שונה מזו של בעלת קליניקה שמעסיקה עובדות ומפעילה מספר מכשירים מתקדמים.
אילו גורמים משפיעים על מחיר ביטוח קוסמטיקאית?
סוגי הטיפולים: ככל שהטיפולים כרוכים בסיכונים מורכבים יותר, כך עשויים להשתנות תנאי הביטוח והפרמיה.
שימוש במכשור מתקדם: מכשירי לייזר, IPL וטכנולוגיות נוספות עשויים לדרוש הרחבות ייעודיות.
גבול האחריות: סכום הכיסוי המרבי שנבחר עשוי להשפיע על מחיר הפוליסה.
השתתפות עצמית: השתתפות עצמית גבוהה יותר עשויה להפחית את הפרמיה, אך להגדיל את ההוצאה במקרה של תביעה מכוסה.
היסטוריית תביעות: תביעות קודמות עשויות להשפיע על תנאי הקבלה לביטוח.
היקף הפעילות: מספר המטופלות, מחזור ההכנסות ומספר העובדות עשויים להיות רלוונטיים לתמחור.
כדי לקבל הצעת מחיר מדויקת, חשוב למסור לסוכן הביטוח פירוט מלא של הטיפולים והמכשירים שבהם נעשה שימוש.
האם קוסמטיקאית שעובדת מהבית צריכה ביטוח?
קוסמטיקאיות רבות מתחילות את דרכן בחדר טיפולים בבית, ולעיתים ממשיכות לעבוד כך גם לאחר שהעסק מתרחב.
אבל העובדה שהקליניקה נמצאת בבית אינה מבטלת את הסיכונים המקצועיים.
לקוחה שמגיעה לטיפול ביתי עלולה להיפגע במהלך הטיפול או בזמן השהות במקום.
בנוסף, ביטוח הדירה הקיים אינו בהכרח מכסה פעילות עסקית, ציוד מקצועי או אחריות כלפי לקוחות שמגיעים לבית.
לכן, חשוב לדווח על הפעילות העסקית ולבחון ביטוח שמתאים לקליניקה ביתית.
במקרים מסוימים ניתן להתאים כיסויים לפעילות שמתבצעת בבית, אך הדבר תלוי במדיניות חברת הביטוח ובמאפייני העסק.
האם ביטוח לקוסמטיקאיות הוא חובה בישראל?
אין חובה כללית אחידה שמחייבת כל קוסמטיקאית בישראל לרכוש פוליסת ביטוח אחריות מקצועית.
עם זאת, עשויות להיות דרישות ביטוח במסגרת הסכמי שכירות, התקשרויות עסקיות, תנאי רישוי או הסדרים אחרים.
גם כאשר אין חובה מפורשת לרכוש ביטוח, החשיפה לתביעות עדיין קיימת.
לכן, כדאי לבחון את הצורך בביטוח בהתאם לסוג הטיפולים ולסיכונים הכרוכים בפעילות.
חשוב להבחין בין דרישות ביטוח לבין דרישות הכשרה, רישוי ובטיחות. פוליסה אינה מחליפה את הצורך לעמוד בכללים החלים על ביצוע הטיפולים.
איך בוחרים ביטוח לקוסמטיקאיות שמתאים לקליניקה?
בחירת ביטוח אינה צריכה להתבסס רק על המחיר השנתי.
שתי פוליסות עשויות להציע גבול אחריות דומה, אך לכלול הבדלים משמעותיים בסוגי הטיפולים המכוסים, בהשתתפות העצמית ובחריגים.
לפני רכישת הפוליסה, מומלץ לבדוק:
- הגדרת העיסוק: האם כל הטיפולים שאת מבצעת נכללים בכיסוי?
- מכשור מקצועי: האם המכשירים שבהם את משתמשת מופיעים בפוליסה?
- גבול האחריות: האם סכום הכיסוי מתאים לסיכונים האפשריים?
- הוצאות משפטיות: כיצד מכוסות הוצאות ההגנה במקרה של תביעה?
- השתתפות עצמית: מהו הסכום שתידרשי לשלם במקרה של אירוע מכוסה?
- חריגים: אילו טיפולים או נסיבות אינם מכוסים?
- מיקום הפעילות: האם הכיסוי חל בקליניקה, בבית הלקוחה או במקומות נוספים שבהם את עובדת?
חשוב לוודא שהמידע שנמסר לחברת הביטוח מדויק ומלא, במיוחד כאשר מדובר בטיפולים מתקדמים או בשימוש במכשור מקצועי.
מה קורה אם לקוחה תובעת קוסמטיקאית?
קבלת מכתב דרישה או תביעה מלקוחה יכולה להיות חוויה מלחיצה.
גם כאשר הקוסמטיקאית משוכנעת שפעלה במקצועיות, חשוב להתייחס לטענות ברצינות ולפעול בהתאם לתנאי הביטוח.
ראשית, יש לדווח לחברת הביטוח או לסוכן הביטוח בהקדם ובהתאם לחובות הדיווח בפוליסה.
מומלץ לשמור את כל המסמכים הקשורים לטיפול, לרבות שאלון בריאות, טופס הסכמה מדעת אם נדרש, תיעוד הטיפול, הוראות שנמסרו ללקוחה ותכתובות רלוונטיות.
חשוב להימנע מהודאה באחריות או מהתחייבות לפיצוי לפני קבלת ייעוץ מתאים ובדיקת תנאי הפוליסה.
במקרים מסוימים גם אירוע שעדיין לא הוביל לתביעה עשוי לחייב דיווח למבטח, אם קיימות נסיבות שעלולות להתפתח לתביעה.
איך אפשר לצמצם את הסיכון לתביעות בקליניקה?
ביטוח לקוסמטיקאיות הוא כלי חשוב להגנה כלכלית, אך הוא אינו מחליף עבודה מקצועית וניהול סיכונים נכון.
אחת הדרכים החשובות לצמצום החשיפה היא ביצוע תשאול מתאים לפני הטיפול.
לדוגמה, חשוב לברר אם הלקוחה משתמשת בתכשירים פעילים, נוטלת תרופות רלוונטיות, סובלת מאלרגיות או עברה לאחרונה טיפול שעלול להשפיע על תגובת העור.
כדאי גם להסביר מראש מה כולל הטיפול, אילו תופעות לוואי אפשריות ומהן ההנחיות לאחריו.
תיעוד מסודר של הטיפול וההסברים שניתנו ללקוחה עשוי לסייע במקרה של מחלוקת עתידית.
בנוסף, חשוב להשתמש במכשור ובתכשירים בהתאם להוראות היצרן, להקפיד על היגיינה ולבצע רק טיפולים שמתאימים להכשרה ולהרשאות המקצועיות.
שאלות נפוצות על ביטוח לקוסמטיקאיות
האם קוסמטיקאית מתחילה יכולה לעשות ביטוח?
כן. ניתן לבחון רכישת ביטוח גם בתחילת הדרך המקצועית. תנאי הביטוח עשויים להיות מושפעים מסוג ההכשרה, מהטיפולים המבוצעים ומהדרישות של חברת הביטוח.
האם הביטוח מכסה כוויה בטיפול פנים?
ביטוח אחריות מקצועית עשוי לכסות חבות בגין כוויה שנגרמה במהלך טיפול מכוסה, אם מתקיימים תנאי הפוליסה. עצם התרחשות הכוויה אינה מבטיחה שהאירוע מכוסה.
האם צריך ביטוח נפרד לכל מכשיר קוסמטי?
לא בהכרח. בחלק מהמקרים ניתן לכלול מספר מכשירים במסגרת אותה פוליסה או באמצעות הרחבות. חשוב לוודא שכל מכשיר וסוג טיפול רלוונטי אושרו לכיסוי.
האם ביטוח לקוסמטיקאיות מכסה גם טיפולים בבית הלקוחה?
לא תמיד. יש לבדוק את הגדרת מקום הפעילות ואת התחולה הגיאוגרפית של הפוליסה. עבודה בבית הלקוחה עשויה לדרוש הרחבה או אישור מפורש.
האם הביטוח מכסה לקוחה שלא הייתה מרוצה מתוצאת הטיפול?
חוסר שביעות רצון אסתטי אינו בהכרח אירוע ביטוחי. הכיסוי תלוי בשאלה אם קיימת חבות מקצועית מכוסה ובהגדרות הפוליסה.
האם אפשר לעשות ביטוח לקוסמטיקאית ללא קליניקה קבועה?
במקרים מסוימים כן. ניתן לבחון פתרונות ביטוחיים גם לקוסמטיקאיות שעובדות במקומות משתנים, בכפוף לאופי הפעילות ולתנאי חברת הביטוח.
האם ביטוח לקוסמטיקאיות מכסה גם עובדות בקליניקה?
לא באופן אוטומטי. חשוב לבדוק מי מוגדר כמבוטח בפוליסה, האם הפעילות של העובדות מכוסה והאם נדרש ביטוח חבות מעבידים או כיסוי נוסף.
למה חשוב לעדכן את הביטוח כשמוסיפים טיפולים חדשים?
תחום הקוסמטיקה מתפתח במהירות, וקוסמטיקאיות רבות מרחיבות את מגוון השירותים שהן מציעות לאורך השנים.
קוסמטיקאית שהתחילה בטיפולי פנים בסיסיים עשויה להוסיף בהמשך פילינגים מתקדמים, טיפולי מכשור, הסרת שיער או שירותי איפור קבוע.
אבל פוליסה שנרכשה בתחילת הדרך אינה בהכרח מכסה את כל הפעילויות החדשות.
לדוגמה, אם נוספה לקליניקה מערכת IPL, חשוב לבדוק את הכיסוי לפני שמתחילים לבצע באמצעותה טיפולים. גם אם הקוסמטיקאית עברה הכשרה מקצועית, אין בכך הבטחה שהפוליסה הקיימת כוללת את המכשיר.
לכן, בכל שינוי משמעותי בסוגי הטיפולים, במכשור או בהיקף הפעילות, מומלץ לפנות לסוכן הביטוח ולבדוק אם נדרש עדכון של הפוליסה.
האם טופס הסכמה מדעת מחליף ביטוח אחריות מקצועית?
טופס הסכמה מדעת הוא חלק חשוב מתהליך עבודה מקצועי, אך הוא אינו מהווה תחליף לביטוח.
מטרתו לסייע לוודא שהלקוחה קיבלה הסבר על מהות הטיפול, על הסיכונים האפשריים ועל ההנחיות הרלוונטיות.
עם זאת, חתימה על טופס אינה מעניקה חסינות אוטומטית מפני תביעות רשלנות.
לדוגמה, גם אם לקוחה חתמה על טופס שמסביר על אפשרות לאדמומיות או לגירוי, היא עדיין עשויה להגיש תביעה אם לטענתה הטיפול בוצע בצורה רשלנית.
לכן, כדאי לראות בטופס ההסכמה, בתיעוד הטיפולים ובביטוח האחריות המקצועית אמצעים משלימים לניהול סיכונים.
איך בוחרים גבול אחריות מתאים לביטוח קוסמטיקאית?
גבול האחריות הוא הסכום המרבי שחברת הביטוח עשויה לשלם בגין חבות מכוסה, בהתאם לתנאי הפוליסה.
בחירת הסכום המתאים צריכה להתבסס על סוג הטיפולים, חומרת הנזק האפשרי והיקף הפעילות.
לדוגמה, קוסמטיקאית שמבצעת טיפולים בסיסיים בלבד עשויה להיות חשופה לסיכונים שונים מאלה של קליניקה שמשתמשת במכשור מתקדם ומטפלת במספר גדול של לקוחות.
חשוב לבדוק גם אם גבול האחריות נקבע לכל מקרה בנפרד או כסכום מצטבר לתקופת הביטוח.
בנוסף, יש לברר כיצד הוצאות ההגנה המשפטית משפיעות על גבול האחריות, והאם קיימים תנאים מיוחדים לסוגי טיפולים מסוימים.
למה כדאי להשוות בין הצעות לביטוח לקוסמטיקאיות?
כאשר מקבלים מספר הצעות מחיר, קל להתמקד בפרמיה השנתית ולבחור בהצעה הזולה ביותר.
אבל ההבדלים החשובים ביותר אינם תמיד מופיעים במחיר.
פוליסה אחת עשויה לכלול מגוון טיפולים קוסמטיים, בעוד שפוליסה אחרת עשויה להחריג חלק מהם או לדרוש הרחבות בתשלום.
גם גובה ההשתתפות העצמית, גבולות האחריות, הכיסוי להוצאות משפטיות ותנאי הדיווח על תביעות עשויים להיות שונים.
לכן, השוואת ביטוח לקוסמטיקאיות צריכה להתבסס על התאמת הפוליסה לפעילות בפועל ולא רק על העלות.
מומלץ לבקש פירוט של הטיפולים המכוסים והחריגים, ולוודא שכל מכשיר מקצועי שבו נעשה שימוש נכלל בהגדרת הביטוח.
לסיכום: ביטוח לקוסמטיקאיות הוא חלק חשוב מהניהול המקצועי של הקליניקה
ביטוח לקוסמטיקאיות נועד לסייע בהגנה על קוסמטיקאיות ובעלות קליניקות מפני ההשלכות הכלכליות של תביעות ונזקים הקשורים לפעילות העסקית, בהתאם לתנאי הפוליסה.
הביטוח עשוי לכלול אחריות מקצועית, צד ג', ביטוח תכולה, חבות מעבידים וכיסויים נוספים, בהתאם לצורכי העסק.
עם זאת, חשוב להבין שלא כל הפוליסות זהות. סוגי הטיפולים, המכשור שבו משתמשים, מקום הפעילות וגבולות האחריות עשויים להשפיע על היקף הכיסוי ועל המחיר.
לפני רכישת הביטוח, כדאי לוודא שכל הפעילויות המקצועיות נכללות בפוליסה, לבדוק את החריגים ולהשוות בין הצעות בהתאם לצרכים האמיתיים של הקליניקה.
רוצה למצוא ביטוח לקוסמטיקאיות שמתאים בדיוק לטיפולים שאת מבצעת? פני לסוכן ביטוח מורשה, הציגי את סוגי הטיפולים, המכשור והיקף הפעילות שלך, ובקשי הצעת מחיר מותאמת. כך תוכלי לבחור כיסוי מתוך הבנה של הסיכונים ולהמשיך להתמקד במה שחשוב באמת – להעניק ללקוחות שלך טיפול מקצועי ובטוח.